Ekspertlərin gəlirləri vergiyə cəlb olunur: Hər rüb bəyannamə, hər ay dövlət büdcəsinə ödəniş tələb ediləcək
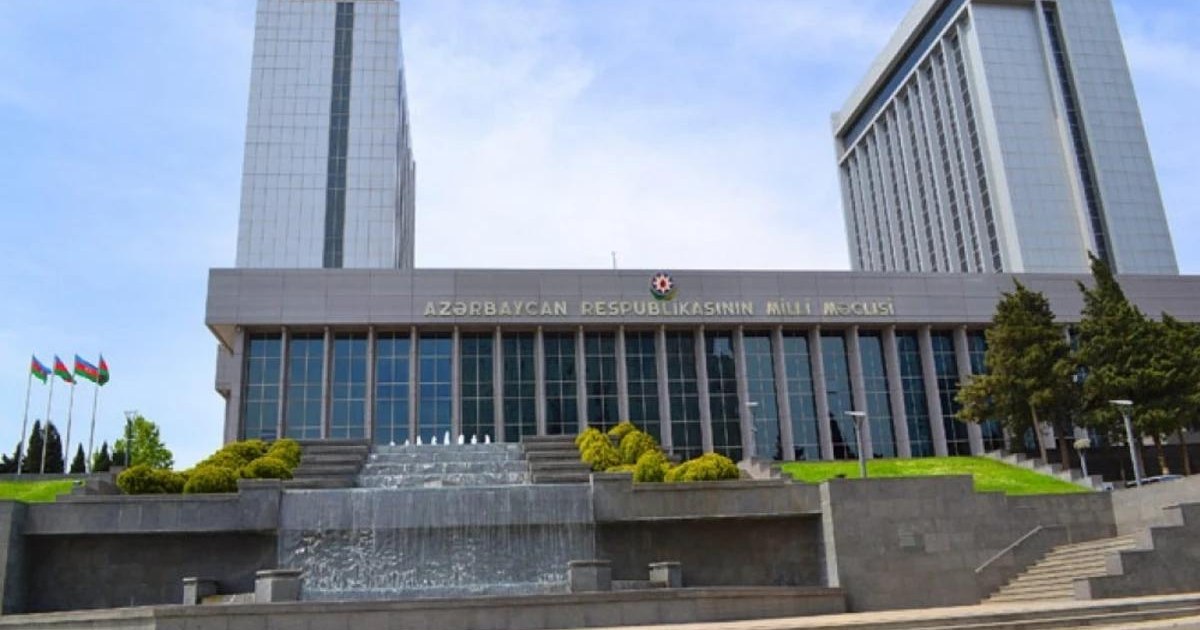
Azərbaycanda özəl məhkəmə ekspertlərinin maliyyə öhdəlikləri yenidən müəyyənləşdirilir. Milli Məclisin 30 oktyabr 2026-cı il tarixli plenar iclasında Vergi Məcəlləsinə, “Sosial sığorta haqqında” və “Tibbi sığorta haqqında” qanunlara dəyişiklik layihəsi birinci oxunuşda qəbul edilib.
Təklif olunan dəyişikliklər özəl məhkəmə ekspertlərinin əldə etdikləri gəlirlərin vergiyə cəlb edilməsini, məcburi dövlət sosial sığorta haqqı ödəməsini və vergi uçotuna alınmasını nəzərdə tutur.
Dəyişiklik layihəsinə əsasən, məhkəmə ekspertizasının sifariş edilməsi barədə müqavilə əsasında əldə edilən ekspertiza haqları vergitutma obyektinə daxil ediləcək.
Bu gəlirlərdən xərclər nəzərə alınmadan 10 faiz dərəcə ilə vergi tutulması təklif olunur.
Özəl məhkəmə ekspertləri fəaliyyət göstərdikləri yer üzrə vergi orqanlarında uçota alınmalıdırlar.
Yeni qaydalarda ekspertlərin sosial təminatı ilə bağlı maliyyə öhdəlikləri də nəzərdə tutulur.
Belə ki, özəl məhkəmə ekspertləri gəlirlərindən xərclər çıxıldıqdan sonra qalan məbləğin 15 faizi həcmində məcburi dövlət sosial sığorta haqqı ödəyəcəklər.
Bu addım onların sosial sığorta sisteminə daxil edilməsini və gələcək sosial təminat hüquqlarının formalaşmasını nəzərdə tutur.
Qanun layihəsində hesabatlılıq müddətləri də müəyyənləşdirilib.
Özəl məhkəmə ekspertləri:
- Hər rüb başa çatdıqdan sonra növbəti ayın 20-dək vergi bəyannaməsi təqdim etməlidirlər.
- Hesablanmış vergini növbəti ayın 20-dək dövlət büdcəsinə ödəməlidirlər.
- Məcburi dövlət sosial sığorta öhdəliklərini yerinə yetirməlidirlər.
- İcbari tibbi sığorta üzrə sığortalı qismində özləri çıxış etməlidirlər.
Söhbət dövlət məhkəmə ekspertlərindən deyil, qanunvericiliyə uyğun fəaliyyət göstərən özəl məhkəmə ekspertlərindən gedir.
Yeni mexanizm özəl ekspertiza fəaliyyətinin vergi və sosial sığorta baxımından hüquqi çərçivəsini müəyyənləşdirməyə yönəlib.
Qeyd edək ki, layihə 30 oktyabr 2026-cı ildə Milli Məclisdə birinci oxunuşda qəbul edilib.
Bu səbəbdən dəyişiklikləri artıq qüvvəyə minmiş qanun kimi deyil, qəbul edilmiş qanun layihəsi kimi təqdim etmək lazımdır.
MUASİRMEDİA.AZ